Image - 2026-10-20 15:19
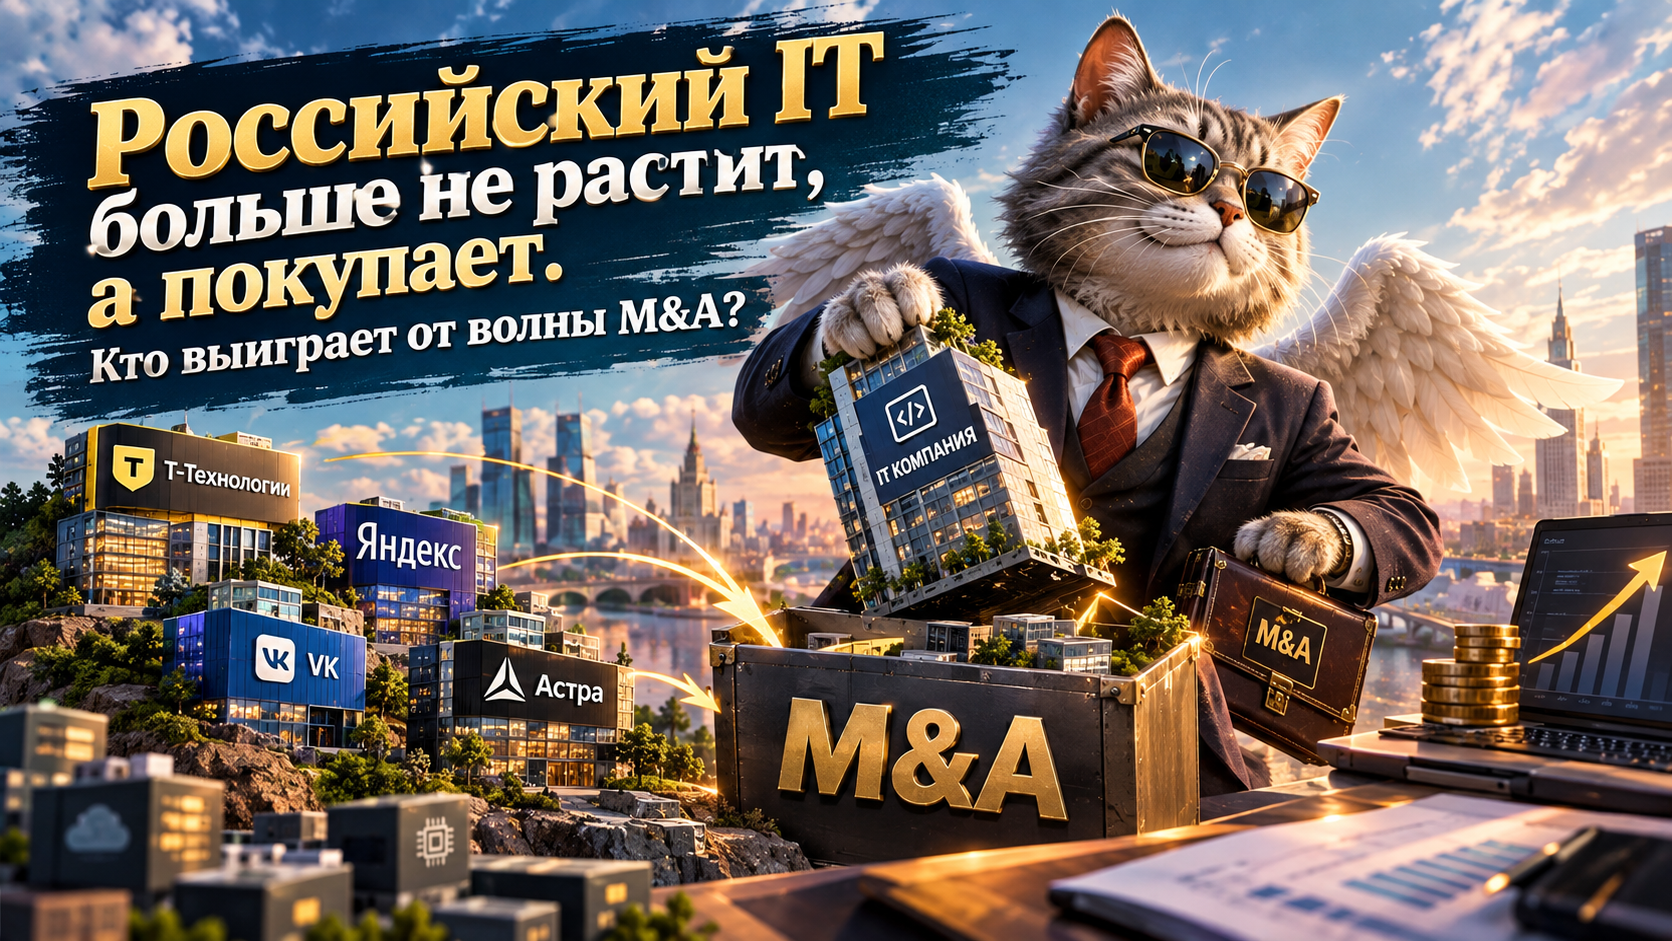
Создай обложку к статье в стиле как на референсе. персонаж крылатый кот инвестор, в сценках отражающие суть статьи. Пусть это будет динамиичная сценка. Текст на изображении только заголовок. Статья: Российский IT больше не растит, а покупает. Кто выиграет от волны M&A? На российском IT-рынке происходит показательный сдвиг. За первое полугодие прошло **33 M&A-сделки на $829 млн** — против 35 венчурных сделок всего на $29,3 млн. По количеству почти паритет, а по деньгам на поглощения потратили в 28 раз больше. Причём в 21 из 28 сделок с раскрытой структурой покупатель получал контроль, а в девяти случаях — весь бизнес. Разбираемся, почему рынок так быстро начал укрупняться и кто от этого выигрывает. Выращивать стало слишком дорого Ещё несколько лет назад логика была простой: есть перспективная ниша — набираем команду, инвестируем несколько лет и строим свой продукт. В последние два года такой эксперимент обходится слишком дорого. Особенно в облаках, ИИ и работе с данными, где нужны дата-центры, GPU и большой штат разработки. Если у крупной компании есть свободный капитал, иногда проще купить готовый продукт с клиентами и командой, чем финансировать годы разработки с неизвестным результатом. Одновременно у небольших IT-компаний исчезает лёгкий капитал. Венчурных денег мало, кредит дорогой, а первая волна импортозамещения уже заполнила самые очевидные ниши. Поэтому для части независимых разработчиков продажа стратегу становится практически естественным следующим этапом. В итоге преимущество крупных игроков усиливается дважды: у них есть деньги на сделки, а потенциальные цели становятся сговорчивее. Кто сейчас лучше всего играет в эту игру? Т-Технологии пока выглядят самым агрессивным консолидатором. За последний год группа вошла в Selectel, купила Авто.ру и теперь консолидирует Точку. Точка оценена в 84,8 млрд рублей, а финансировать сделку планируют сочетанием денег и новых акций. У группы ROE около 29%, а операционная прибыль за последние 12 месяцев приблизилась к 200 млрд рублей — ресурсов для продолжения экспансии хватает. M&A у Т становится частью модели роста: вместо того чтобы годами строить новую вертикаль, компания покупает готовую аудиторию, технологию или бизнес и подключает его к своей огромной клиентской базе. Яндекс — главный обладатель «сухого пороха». На конец июня у компании было 296 млрд рублей денег и депозитов при практически нулевом чистом долге. Покупать Яндекс может очень многое. Интересно, что помимо покупок компания рассматривает и другой формат: например, обсуждает с VK объединение части облачных и ИИ-активов в совместное предприятие. То есть даже двум гигантам иногда дешевле объединить дорогую инфраструктуру, чем строить две параллельные. VK — возможности скромнее. Ситуация заметно улучшилась, но чистый долг всё ещё около 60 млрд рублей при 49,6 млрд свободных денег. Поэтому для него партнёрства и обмен активами сейчас выглядят естественнее, чем самостоятельные покупки за кэш. Астра — менее масштабный, но очень интересный кейс внутри чистого IT. В этом году компания купила 20% разработчика Java-платформы «Аксиом» и 26% ИИ-разработчика АИБ. Долговая нагрузка остаётся низкой — чистый долг/EBITDA всего 0,38х. А часть акций из байбека компания прямо разрешила использовать для будущих M&A. Астра постепенно собирает вокруг Astra Linux полноценную экосистему инфраструктурного ПО. На фоне Positive и Arenadata это выглядит более системной стратегией: те тоже делают точечные покупки, но пока скорее ради отдельных технологий и команд. У Астры M&A уже становится отдельным инструментом расширения продуктового контура. Главный вывод Российский IT, похоже, входит в эпоху консолидации. А значит, качество M&A постепенно станет таким же важным показателем для инвестора, как рост выручки.

Free to start · Generate videos and images with AI in seconds
More from this creator
More GPT Image 2 images
См. все →